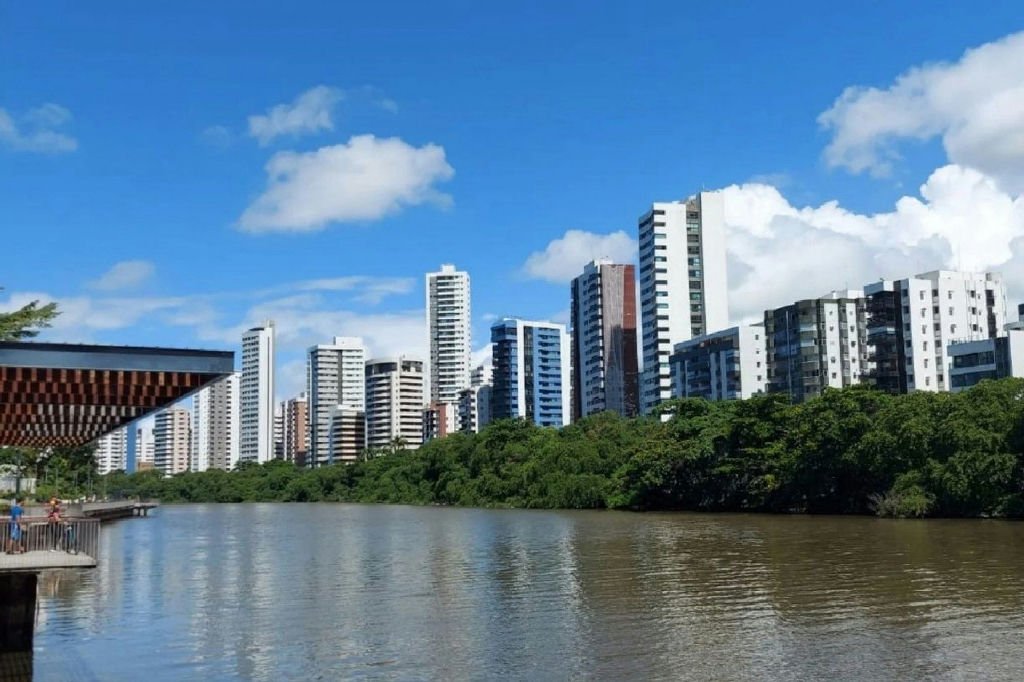
O volume de crédito habitacional destinado a pessoas físicas em Pernambuco alcançou um marco histórico em julho de 2026, atingindo R$ 35,4 bilhões. Este valor representa um aumento significativo de 18% em comparação ao mesmo período do ano anterior, consolidando-se como o segundo maior crescimento percentual da Região Nordeste, de acordo com dados do Banco Central.
Impacto dos juros elevados no mercado imobiliário
O crescimento expressivo do crédito habitacional ocorreu mesmo num cenário de juros elevados, que geralmente encarece as operações para os tomadores. No entanto, segundo Artur da Silva Figueiredo, assessor de Ciclo de Crédito da Central Sicredi Nordeste, a demanda por crédito imobiliário se mantém devido à sua natureza de longo prazo. “O crédito imobiliário está diretamente ligado a necessidades de longo prazo das famílias, como aquisição ou ampliação de imóveis”, explica Figueiredo.
Fontes de financiamento diversificadas sustentam crescimento
Apesar da redução no uso da poupança como fonte de recursos, os financiamentos imobiliários com recursos da caderneta somaram R$ 1,7 bilhão no primeiro semestre de 2026, um aumento de 15,9% em relação ao ano anterior, conforme a Associação Brasileira de Crédito Imobiliário e Poupança (Abecip). A diversificação das fontes de captação, incluindo recursos do FGTS e instrumentos como LCIs e CRIs, tem sido fundamental para sustentar o crescimento do mercado.
Expansão das cooperativas de crédito
As cooperativas de crédito, como o Sicredi, também acompanharam essa expansão. Em Pernambuco, a carteira imobiliária do Sicredi cresceu 65% em 12 meses, totalizando R$ 6,3 milhões em julho de 2026. A instituição oferece financiamentos de até 90% do valor dos imóveis, com prazos de até 35 anos, utilizando o sistema de amortização constante (SAC).
Investimento em imóveis como estratégia patrimonial
Além da aquisição da casa própria, o crédito habitacional tem sido utilizado como estratégia de diversificação patrimonial. “Para quem busca diversificar o patrimônio, o imóvel residencial pode ser uma alternativa de investimento, preservando a liquidez financeira e estruturando a aquisição de bens”, destaca Figueiredo.
Para mais informações sobre o mercado de crédito habitacional, visite o site do Banco Central.
Fonte: jc.uol.com.br